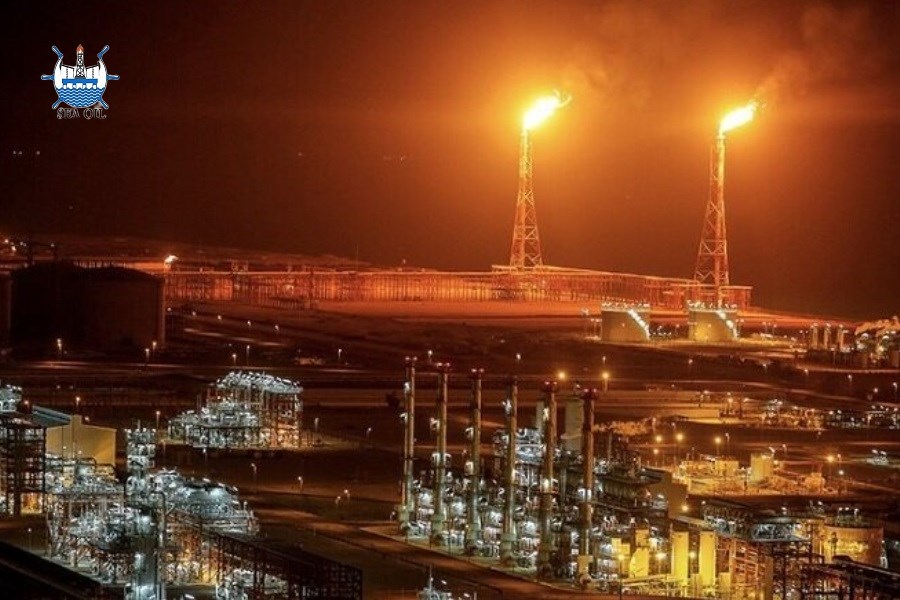
پایگاه اطلاعرسانی دریا و نفت: با وجود قرار گرفتن دو کشور بر روی یک مخزن مشترک، مسیر توسعه در دو سوی میدان یکسان نبوده است. قطر با آغاز زودتر بهرهبرداری، سرمایهگذاری گسترده در زیرساختهای گاز و توسعه صنعت LNG توانسته جایگاه قدرتمندی در بازار جهانی انرژی به دست آورد؛ در حالی که ایران، با وجود برخورداری از ظرفیت عظیم تولید، همچنان با محدودیتهای سرمایهگذاری، فناوری، فشارافزایی و صادرات روبهروست. اما برای پاسخ به این پرسش که برنده و بازنده این رقابت کدام کشور است، باید چند شاخص را بررسی کرد: زمان آغاز بهرهبرداری، میزان برداشت تجمعی، تولید روزانه، ارزش اقتصادی گاز تولیدشده و توان تبدیل ذخایر به درآمد پایدار.
۱. رقابت از کجا آغاز شد؟ قطر زودتر وارد میدان شد
توسعه میدان گازی گنبد شمالی در قطر زودتر از توسعه بخش ایرانی آن آغاز شد. قطر بهرهبرداری تجاری از این میدان را در سال ۱۹۹۱ آغاز کرد؛ در حالی که تولید از بخش ایرانی پارس جنوبی در اوایل دهه ۱۳۸۰ شمسی به مرحله بهرهبرداری رسید. این اختلاف زمانی، در کنار تفاوت شرایط سرمایهگذاری و دسترسی به فناوری و بازارهای صادراتی، به قطر فرصت داد زودتر زیرساختهای تولید، فرآورش، انتقال و صادرات گاز را توسعه دهد. قطر از همان ابتدا راهبرد خود را تنها بر استخراج گاز متمرکز نکرد؛ بلکه توسعه زنجیره ارزش، بهویژه تبدیل گاز به LNG و عرضه آن به بازارهای بینالمللی، به یکی از محورهای اصلی سیاست انرژی این کشور تبدیل شد.
۲. آیا قطر چند برابر ایران از میدان گاز برداشت کرده است؟
در بررسی میزان برداشت، باید میان تولید روزانه و برداشت تجمعی تفاوت قائل شد. تولید روزانه نشان میدهد هر کشور در یک مقطع زمانی چه حجمی از گاز را استخراج میکند؛ اما برداشت تجمعی، حاصل عملکرد چندین دههای دو کشور است و تصویر روشنتری از سهم تاریخی آنها از مخزن ارائه میدهد. بر اساس تحلیل منتشرشده از سوی Iran Open Data در ژانویه ۲۰۲۶، برداشت تجمعی قطر از میدان مشترک حدود دو برابر ایران برآورد شده است. این برآورد، برخلاف برخی روایتهای منتشرشده در فضای مجازی، از اختلاف دهبرابری در برداشت تجمعی دو کشور پشتیبانی نمیکند. ایران اپن دیتا
همچنین نباید ارقام تولید روزانه گاز خام، گاز فرآورششده و گاز قابل عرضه به بازار را بدون تعدیل و یکسانسازی مبنا با یکدیگر مقایسه کرد. نکته مهم آن است که نزدیک بودن سطح تولید روزانه در یک مقطع، به معنای برابر بودن عملکرد تاریخی دو کشور نیست. قطر به دلیل آغاز زودتر برداشت، در مجموع فرصت بیشتری برای استخراج و عرضه گاز به بازارهای جهانی داشته است.
۳. چرا قطر از نظر اقتصادی دست بالاتر را دارد؟
برتری قطر فقط به حجم گاز برداشتشده محدود نیست؛ تفاوت اصلی در شیوه تبدیل منابع زیرزمینی به ارزش اقتصادی است. قطر طی چند دهه، زنجیرهای گسترده از تولید، فرآورش، مایعسازی، حملونقل و صادرات گاز طبیعی ایجاد کرده است. بخش مهمی از گاز این کشور به LNG تبدیل میشود و از طریق قراردادهای بلندمدت و بازارهای بینالمللی به مشتریان عرضه میشود. بر اساس گزارش آژانس بینالمللی انرژی، قطر در سال ۲۰۲۵ بیش از ۱۶۵ میلیارد مترمکعب گاز تولید کرده و صادرات LNG آن به حدود ۱۱۰ میلیارد مترمکعب رسیده است. این کشور همچنین از طریق خط لوله دلفین به امارات و عمان گاز صادر میکند. ظرفیت اسمی تأسیسات مایعسازی قطر نیز ۷۷ میلیون تن در سال گزارش شده است. IEA Blob
در مقابل، ایران با وجود تولید بالای گاز از پارس جنوبی، بخش عمده این گاز را در داخل مصرف میکند. گاز تولیدی این میدان برای تأمین مصرف خانگی، نیروگاهها، صنایع و خوراک پتروشیمیها نقشی حیاتی دارد. در نتیجه، سهم ایران از بازار جهانی LNG ناچیز است؛ زیرا کشور هنوز زیرساخت صادرات گسترده گاز طبیعی مایعشده را در اختیار ندارد. این تفاوت یک نکته کلیدی را روشن میکند: داشتن ذخیره و حتی تولید بالا، بهتنهایی به معنای کسب درآمد متناسب از منابع گازی نیست. زیرساخت صادرات، قراردادهای فروش، فناوری و دسترسی به بازار تعیین میکنند چه میزان از ارزش بالقوه یک میدان به درآمد واقعی تبدیل شود.
۴. اعداد درآمدی؛ چرا مقایسههای منتشرشده قابل اتکا نیستند؟
در برخی مطالب منتشرشده در فضای مجازی، ارقامی مانند ۱۵۰ میلیارد دلار درآمد قطر در برابر ۱۵ میلیارد دلار درآمد ایران یا ارقام بسیار بزرگتری برای درآمد تجمعی دو کشور مطرح شده است. اما برای پذیرش چنین مقایسهای باید دستکم چند موضوع روشن باشد: دوره زمانی محاسبه، حجم واقعی گاز برداشتشده، قیمت فروش در هر دوره، تفاوت گاز خام و فرآورششده، سهم میعانات و سایر محصولات جانبی و هزینههای تولید و صادرات. در بررسی منابع در دسترس، سند اولیهای که ارقام یادشده را با روش محاسباتی شفاف و مبنای یکسان برای دو کشور اثبات کند، به دست نیامد. بنابراین استفاده از این اعداد بهعنوان درآمد قطعی قطر و ایران قابل دفاع نیست. افزون بر این، قیمت صادراتی گاز قطر را نمیتوان مستقیماً با ارزش گاز مصرفشده در داخل ایران مقایسه کرد. ساختار قراردادها، بازار مقصد، هزینه انتقال و مایعسازی و سیاست قیمتگذاری داخلی دو کشور متفاوت است. مقایسه اقتصادی زمانی معتبر خواهد بود که این تفاوتها در محاسبات لحاظ شوند.
۵. نقطه ضعف راهبردی ایران؛ فشار مخزن و ضرورت فشارافزایی
یکی از مهمترین چالشهای پیشروی ایران در پارس جنوبی، افت تدریجی فشار مخزن و ضرورت اجرای طرحهای فشارافزایی است. با افزایش برداشت از یک میدان گازی، فشار طبیعی مخزن بهتدریج کاهش مییابد. در چنین شرایطی، حفظ سطح تولید بدون توسعه تجهیزات و فناوریهای لازم دشوارتر میشود. اهمیت این موضوع در میدان مشترک دوچندان است؛ زیرا عملکرد هر طرف میتواند بر میزان بهرهبرداری اقتصادی از منابع مشترک اثر بگذارد. ایران برای اجرای طرحهای فشارافزایی پارس جنوبی قراردادهایی در مقیاس چندین میلیارد دلار منعقد کرده است؛ با این حال، اجرای چنین طرحی به تجهیزات سنگین، فناوری پیشرفته، سرمایهگذاری مستمر و مدیریت دقیق زمانبندی نیاز دارد. تأخیر در اجرای پروژهها میتواند هزینه حفظ تولید را افزایش دهد و در بلندمدت بر توان رقابتی ایران اثر بگذارد.
گزارشهای منتشرشده در سال ۲۰۲۶ نیز از کاهش تولید گاز ایران در سال ۱۴۰۴ و تشدید فشار بر تأمین گاز داخلی حکایت دارند. بر اساس دادههای مرکز آمار ایران که Iran Open Data بررسی کرده، تولید گاز کشور در این سال حدود یک درصد کاهش یافته است. پارس جنوبی حدود ۶۸ درصد گاز ایران را تأمین میکند و افت عملکرد آن میتواند پیامدهای گستردهای برای اقتصاد کشور داشته باشد. ایران اپن دیتا
در سوی دیگر، قطر نیز برای حفظ و افزایش ظرفیت تولید خود سرمایهگذاری کرده و برنامه توسعه گسترده میدان شمالی را پیش برده است. بنابراین رقابت دو کشور فقط بر سر میزان برداشت امروز نیست؛ بر سر توان حفظ تولید در سالهای آینده نیز هست.
۶. قطر چگونه فاصله خود را در بازار جهانی گاز افزایش داد؟
قطر راهبرد توسعه گاز را به صادرات LNG و ایجاد صنایع پاییندستی پیوند زده است. توسعه میدان شمالی، افزایش ظرفیت مایعسازی و گسترش تولید محصولات وابسته به گاز، این کشور را به یکی از بازیگران اصلی بازار انرژی جهان تبدیل کرده است. قطر در حال اجرای طرحهایی است که ظرفیت صادرات LNG آن را از ۷۷ میلیون تن در سال به ۱۴۲ میلیون تن تا پایان سال ۲۰۳۰ افزایش دهد. این برنامه شامل توسعه مراحل مختلف میدان شمالی و احداث قطارهای جدید مایعسازی است. QatarEnergy +1
این راهبرد فقط به فروش گاز محدود نمانده است. تولید میعانات، محصولات گازی مایع، هلیوم و مواد اولیه صنایع شیمیایی، بخشی از زنجیره اقتصادی شکلگرفته پیرامون میدان شمالی قطر است. به این ترتیب، گاز استخراجشده به مجموعهای از محصولات و درآمدهای متنوع تبدیل میشود. ایران نیز از ظرفیتهای ارزشآفرینی در صنایع پتروشیمی و فرآورش گاز برخوردار است؛ اما محدودیت سرمایهگذاری خارجی، تحریمها، دشواری دسترسی به فناوری و نبود زیرساخت صادرات LNG، مانع بهرهبرداری کامل از این ظرفیت شده است.
۷. جنگ ۲۰۲۶؛ ضربه به هر دو سوی میدان، اما با پیامدهای متفاوت
تحولات نظامی سال ۲۰۲۶ معادله انرژی منطقه را نیز تحت تأثیر قرار داد. بر اساس گزارش آژانس بینالمللی انرژی، تولید LNG قطر در پی حملات نظامی به تأسیسات مایعسازی این کشور از دوم مارس ۲۰۲۶ متوقف شد. این گزارش همچنین از آسیب به دو قطار مایعسازی با ظرفیت مجموع ۱۲٫۸ میلیون تن در سال و خسارت به تأسیسات Pearl GTL خبر میدهد. IEA Blob
در ایران نیز تأسیسات مرتبط با پارس جنوبی و مراکز فرآورش گاز در جریان حملات آسیب دیدند. گزارش منتشرشده از سوی مؤسسه Wood Mackenzie در شهریور ۱۴۰۵، از اختلال در تأسیسات عسلویه و فاز ۱۳ پارس جنوبی و همچنین آسیب به بخشهایی از زیرساخت گازی قطر خبر میدهد. Wood Mackenzie
این تحولات نشان داد که تمرکز بخش بزرگی از تولید و فرآورش گاز در یک پهنه جغرافیایی مشترک، میتواند امنیت انرژی هر دو کشور و بازار جهانی گاز را در معرض خطر قرار دهد. با این حال، آثار این آسیبها برای دو کشور یکسان نیست. قطر با برخورداری از زیرساخت گسترده صادرات LNG و حضور در بازارهای جهانی، با اختلال در تعهدات صادراتی و هزینه بازسازی مواجه شده است. ایران نیز علاوه بر خسارت به تأسیسات، با چالش تأمین پایدار گاز داخلی و محدودیتهای ساختاری در صادرات روبهروست. در واقع، جنگ نهتنها رقابت دو کشور را متوقف نکرده، بلکه اهمیت تابآوری زیرساختها، تنوع مسیرهای صادراتی و توان بازسازی سریع را بیش از گذشته آشکار کرده است.
۸. برنده و بازنده میدان؛ نتیجه رقابت چیست؟
اگر معیار، حجم تولید روزانه در یک مقطع زمانی باشد، نمیتوان صرفاً با یک عدد، برنده قطعی رقابت را تعیین کرد؛ زیرا آمارهای منتشرشده درباره تولید دو طرف، بسته به تعریف گاز خام، گاز فرآورششده و محصول قابل عرضه، تفاوت دارند. اما اگر معیار، عملکرد تاریخی و توان اقتصادیسازی منابع باشد، تصویر روشنتر است:
- در آغاز بهرهبرداری: قطر با شروع زودتر، از فرصت زمانی بیشتری برخوردار بوده است.
- در برداشت تجمعی: برآورد Iran Open Data از برداشت تجمعی حدوداً دوبرابری قطر حکایت دارد؛ نه ده برابر.
- در صادرات گاز: قطر با توسعه صنعت LNG و قراردادهای بینالمللی، جایگاه بسیار قدرتمندتری ایجاد کرده است.
- در زیرساخت و توسعه آینده: قطر برنامه توسعه میدان شمالی را پیش برده، در حالی که ایران همچنان با ضرورت اجرای طرح فشارافزایی و محدودیتهای سرمایهگذاری و فناوری روبهروست.
- در آسیبپذیری زیرساختی: تحولات نظامی ۲۰۲۶ به هر دو طرف خسارت وارد کرده و نشان داده است که امنیت این میدان با امنیت انرژی منطقه و جهان پیوند مستقیم دارد.
بر این اساس، قطر در تبدیل منابع مشترک گازی به قدرت صادراتی و درآمد اقتصادی، دست بالاتر را دارد؛ ایران نیز با وجود ظرفیت تولید قابلتوجه، هنوز نتوانسته از تمام مزیتهای این میدان در بازار جهانی بهرهبرداری کند. این نتیجه به معنای پایان رقابت یا از دست رفتن امکان جبران برای ایران نیست. پارس جنوبی همچنان یکی از مهمترین داراییهای انرژی کشور است؛ اما حفظ این دارایی به تصمیمهای فوری و بلندمدت در زمینه فشارافزایی، نوسازی تأسیسات، تأمین سرمایه، انتقال فناوری، کاهش اتلاف گاز و توسعه بازارهای صادراتی وابسته است. مسئله اصلی دیگر صرفاً این نیست که کدام کشور گاز بیشتری از مخزن برداشت کرده است؛ پرسش مهمتر این است که کدام کشور توانسته و خواهد توانست از هر واحد گاز برداشتشده، ارزش اقتصادی بیشتری ایجاد کند. در این رقابت، قطر تاکنون برنده اقتصادی بوده است؛ اما آینده پارس جنوبی هنوز به تصمیمهای امروز ایران وابسته است.
پرسشهای متداول
۱. آیا قطر ده برابر ایران از پارس جنوبی گاز برداشت کرده است؟
خیر. بر اساس برآورد Iran Open Data، برداشت تجمعی قطر حدود دو برابر ایران است و اختلاف دهبرابری با این برآورد تأیید نمیشود.
۲. چرا قطر در درآمدزایی از میدان مشترک موفقتر بوده است؟
توسعه صنعت LNG، سرمایهگذاری در زیرساختهای صادراتی، قراردادهای بلندمدت و حضور در بازارهای جهانی از عوامل اصلی این برتری هستند.
۳. مهمترین چالش آینده ایران در پارس جنوبی چیست؟
افت فشار مخزن و ضرورت اجرای طرحهای فشارافزایی، در کنار محدودیت سرمایهگذاری و فناوری، از مهمترین چالشهای پیشروی ایران هستند.
۴. آیا ایران هنوز امکان جبران فاصله با قطر را دارد؟
بله؛ اما این امر به اجرای بهموقع طرحهای فشارافزایی، نوسازی زیرساختها، افزایش بهرهوری و توسعه مسیرهای صادراتی وابسته است.
منابع
* Iran Open Data – تحلیل برداشت تجمعی و وضعیت تولید گاز ایران.
* آژانس بینالمللی انرژی (IEA) – گزارش بازار گاز، سهماهه دوم ۲۰۲۶.
* Wood Mackenzie – پیامدهای جنگ ۲۰۲۶ بر پارس جنوبی و میدان شمالی.
* QatarEnergy – برنامه توسعه ظرفیت تولید LNG قطر.
* اداره اطلاعات انرژی آمریکا (EIA) – بررسی صنعت گاز قطر و ایران.